米ドル/円はレンジ推移継続 レンジ脱却のきっかけは?
振り返り
週初は、中東情勢の悪化に伴う原油価格の高止まりや、フランスの政治・財政不安を受けたユーロ安などを背景にドル買いが優勢となり、米ドル/円は一時158.75円近辺まで上昇した。しかし、ウィリアムズNY連銀総裁らFRB高官から追加利上げに慎重な発言が見られたことなどから、157円台後半まで下落する場面もあった。
14日は、米9月消費者物価指数(CPI)が市場予想を上回る強い結果となったことで、直後に米長期金利が跳ね上がり、米ドル/円は一時158.95円まで上昇した。しかし、金利上昇を受けて新興AIクラウド企業をはじめとする高レバレッジ企業の財務懸念が強まり、米株式市場が急落した。リスクオフに伴い、米金利が低下したため、ドル売り・円買いが進み、一時157.55円の安値を付けた。
15日に公表された米9月生産者物価指数(PPI)や米9月小売売上高が強めの内容となったことで一時158.34円まで買われたものの、株安と米金利低下が重石となり上値は限られた。16日にはウォーシュFRB議長が10月FOMCでの利上げを示唆する明確なガイダンスを示さなかったことから、米金利の上昇が抑えられ、158.02円で取引を終えた。
米物価指標と米10月利上げの行方
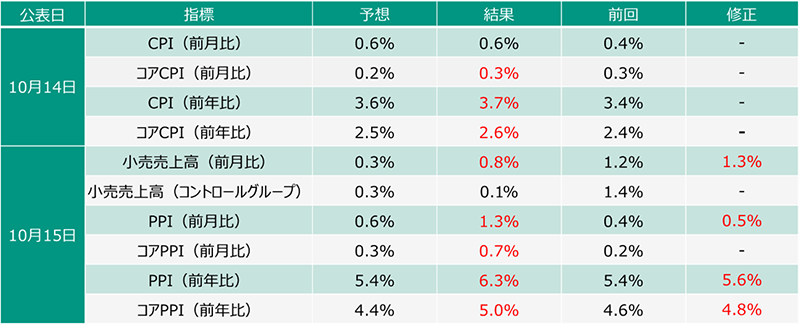
※赤字は市場予想上振れ/過去分が上方修正となった項目
出所:Bloombergより松井証券作成
米9月CPIの発表直後は10月利上げ織り込みが6割近くまで上昇し、米金利とドルが上昇した。しかし、金利上昇を受けてAIクラウド企業などの信用リスク・財務懸念や高レバレッジ企業の資金調達環境悪化が意識され、株式市場やハイイールド社債価格が急落した。株安を受け、米長期金利は急速に低下に転じ、ドルも急上昇分を吐き出す、行って来いの展開となった。
PPIも市場予想を上回り、コアPCEデフレータの推計値を押し上げる材料として認識されたものの、前日のCPI上振れを確認した直後であったため、市場の反応は限定的となった。小売売上高は、ガソリンスダンドでの支出増が主な押し上げ要因となった。GDPの財消費の算出に用いられるコントロールグループは、前月比+0.1%に留まっており、インフレや高金利が家計の実質購買力を圧迫しつつある状況が確認された。
CPIやPPIの上振れはインフレの根強さを示し、10月会合を「ライブな(政策変更があり得る)会合」と意識させた。しかし、米株式市場で信用不安や株安が生じたこと、ウォーシュFRB議長が単月データに過度に依存しないスタンスを示し、10月16日のIMF対談で利上げを明確に示唆しなかったことから、市場が織り込む10月FOMCでの利上げ確率は、10月19日14時時点で14%まで急低下している。
フランス情勢
フランスでは、政治・財政を巡る不透明感が強まっている。2026年の財政赤字はGDP比5.4%となる見通しで、政府は2027年の赤字を5.0%へ縮小するため、国の予算と社会保障などを含め540億ユーロ規模の財政改善策を掲げている。一方、教育環境の改善や生活費高騰への対策、公共サービスの充実を求める抗議活動が拡大しており、10月17日には複数都市で一部集団による放火・略奪や公共施設への攻撃も発生した。
短期的には、10月20日に予定される仏国民議会での2027年予算法案・歳入部分の採決が焦点となる。否決を契機に予算成立の遅延や政府の存続への懸念が強まれば、仏独国債スプレッドの拡大圧力がかかりやすい。政府が国民連合(RN)などとの調整を経て、不信任決議の可決を回避しながら憲法49条3項を活用し、修正予算を年内に成立させる展開は、有力シナリオの一つである。ただし、市場の評価は成立の有無に加え、財政改善策がどの程度維持されるかに左右される。財政再建への信頼を保った形で成立すればスプレッド縮小が期待される一方、妥協によって改善策が大幅に弱まれば、財政不安は残るだろう。
政情・財政不安に伴う仏独スプレッド拡大と景気下押し懸念がユーロの重石となっている。10月29日のECB理事会では金利据え置きが濃厚とされるなか、ECBの追加利上げ期待後退などを背景に、ユーロ/米ドルは節目の1.10ドル割れを試す下落リスクが意識されやすい。
ユーロ/円もリスクオフに伴う円買いやユーロ安圧力を受け、上値の重い展開が続く。175円近辺がテクニカル上の重要サポートとなるが、ECBの利上げ停止・見送り観測に対し、日銀の追加利上げ観測が意識されれば、ユーロ安・円高が進みやすくなるだろう。
今週の主なスケジュールと米ドル/円の相場見通し
10月27~28日のFOMCを控え、FRBは17日からブラックアウト期間に入っており、今週は原油価格や株式市場、フランス政治の動向が米ドル/円を左右する見込み。
先週以降、AI投資の回収や財務負担への懸念を背景とした株安をきっかけに米金利が低下し、ドル安要因となっている。今週は複数の米大手IT企業の決算が控えており、直近のAI投資への懸念を一段と強める内容となれば、株安・米金利低下を通じて、米ドル/円の下押し圧力となる見込み。20日(火)にはフランスの2027年予算案の歳入部分の採決が予定されており、否決されれば、ユーロ/円を中心にリスク回避の円買いが広がる可能性がある。円買いが広がれば、米ドル/円にも下押し圧力がかかるだろう。23日(金)には、日本の9月全国CPIが公表予定となっている。予想を上回る結果になれば、日銀の年内利上げ期待が一段と上昇し、米ドル/円の上値抑制要因となるだろう。
著者プロフィール
鈴木翔