「投資家の本当のリターン」が見えてくる! インベスターリターンとは?
開示されている長期のリターンをみると、好成績の投資信託なのだが、多くの受益者(ファンド保有者)の実感とは異なる…なんて話を聞いたことはないだろうか。資金の流出入の影響を加味したファンドのリターンである「インベスターリターン」を調べることで、その違いが可視化されるかもしれない。
一般的なリターンは資金の流出入を加味しない
イメージしやすくするために、こんなケースを考えてほしい。最初、あまり投資家の資金が集まらず細々と運用していたファンドがあったとしよう。そのファンドは少ない資金で好成績を続けていた。ある時、メディアに大々的に取り上げられ、多額の投資家の資金が入ってきた。しかし、その後のパフォーマンスは振るわなかった。
実はファンドの月報や評価会社や証券会社のウェブサイトなどに掲載されている一般的なファンドのリターンはこうした資金の流出入は加味しない。ファンドマネジャーの仕事は、集まった資金をいかに効率的に運用するかということであり、ファンドへの資金の流入や流出を直接コントロールすることはできず、実力を測る上ではノイズになるためだ。この例で言えば、資金が少なかった当初も、多くの投資家の資金が流れ込んだ後も、平等に捉えるというのが一般的なリターンの考え方なのである。
インベスターリターンの場合は異なる。先ほどのケースにおいては、多くの投資家の資金が入ってきた後の期間のリターンを重く反映することになる。ファンドの「評判」に関わるのは、お金が集まっている時の運用実績でもあり、多くの投資家の実感に近づけるリターン指標ともいえるだろう。
具体例で考える「通常リターンはプラスでも、インベスターリターンはマイナス」
実際に数字に当てはめて考えてみよう。分かりやすさを優先し、極端なケースを仮定した。期間も合計2年と短くしている。
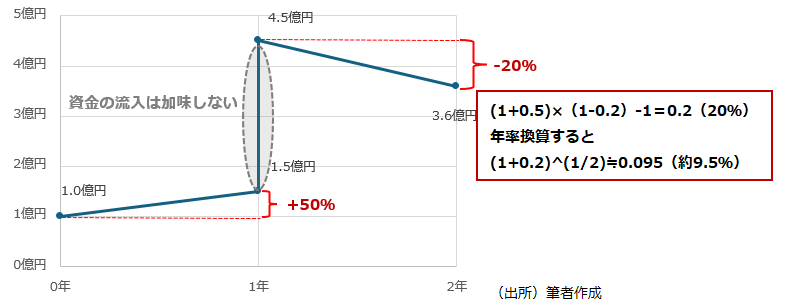
当初、投資家から集めた資金は1億円。1年目は50%のリターンを達成し、純資産は1億5000万円になった。そこで、3億円の資金が新たにファンドに入り、4億5000万円になった。しかし2年目は投資家の期待に応えることができず、リターンは-20%だったとする。2年経過後の純資産は3億6000万円になる。
まずは資金の流出入を考慮しない、通常のリターンで考えてみよう。資金が追加されたのは2年目の初めであり、1年目と2年目のいずれも年の途中での資金の流入はないので、単純に1年目のリターンと2年目のリターンをかけ合わせればよい。この場合、「(1+1年目のリターン)×(1+2年目のリターン)-1」が式になる。実際に数字を入れてみると、以下のような結果になる。
(1+0.5)×(1-0.2)-1=0.2 ⇒ 20% (年率換算すると「(1.2の平方根) - 1 ≒ 0.095」で約9.5%)
通常のリターンの考え方は…
なお、投信の場合、資金の流入があれば口数が増え、流出があれば口数が減る。投信の「値段」である「基準価額」は「純資産総額÷口数」であり、通常1万口当たりの値を指す。つまり、基準価額(より正確に言えば「分配金再投資ベースの基準価額」)を使うことで、資金の流出入の影響を省いたリターンを求めることが可能だ。こうした点については、過去のコラムにまとめているので、こちらもご覧いただけたら嬉しい(※)。
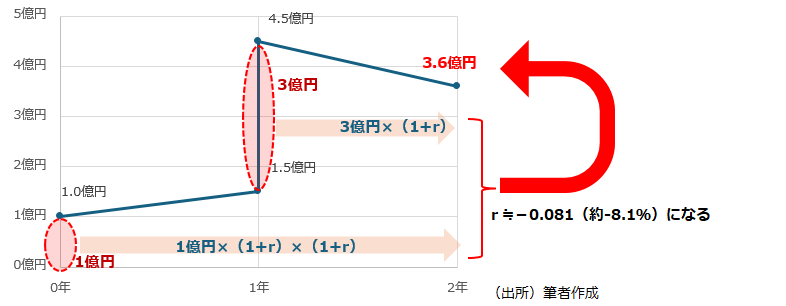
それでは、インベスターリターンだとどうだろう。多少ややこしいが、できる限り、かみ砕いて説明する。最初にインベスターリターンを「r」と置く。上のケースだと、資金の流入は1年目の初めに1億円、2年目の初めに3億円。それぞれの資金が、求めるインベスターリターン(r)で運用された結果、3億6000万円になった、と考える。式にすると以下の通りだ。
100,000,000×(1+r)²+ 300,000,000×(1+r)=360,000,000
この場合の「r」を求めればよい。計算過程は省略するが r≒-0.081 ⇒ -8.1% となる(なお、この数値はすでに年率換算されており、通常のリターンで比較対象となるのは、前出の「約9.5%」になる)。ここから分かるように、一般的に使われるリターンはプラスでも、インベスターリターンはマイナスになるわけだ。冒頭に触れたような、開示されているリターンと投資家の実感との差はこのように可視化される。
インベスターリターンの考え方は…
先ほどのインベスターリターンを実際に机上で解くためには、中学校の数学で習う、二次方程式の「解の公式」を持ち出したり、エクセルの「ゴールシーク」の機能を使ったりする必要があるなど、少し面倒だ。また、実際のファンドは資金の流入だけでなく、流出もある。「流出資金の現在価値(もしくは将来価値)」という直感的に理解しづらい概念も考慮しないといけない。
ただ、運用会社の中には、自社ファンドのインベスターリターンの優位性を積極的にアピールしているケースも散見される。考え方だけでも理解しておくとよいだろう。
インベスターリターンは「内部収益率」(IRR)
なお、インベスターリターンは内部収益率(IRR)という考え方に基づいたものであり、金融機関に勤めている人にとっては割と身近な概念だ。未公開株(プライベートエクイティ)や不動産への投資利回りを求める際に使われることが多い。投信に関しては「どれだけ顧客本位の業務運営をしているか」という指標として一部の運用会社が開示し始めたことで、数年前から注目を集めた。
純資産総額が大きい投資信託のインベスターリターンは?(2026年8月末時点)
| 純資産 順位 |
ファンド名 | 純資産総額 (億円) |
①年率の インベスター リターン 過去5年(%) |
②年率の 通常リターン 過去5年(%) |
①-② (%) |
|---|---|---|---|---|---|
| 1 | eMAXIS Slim 全世界株式(オール・カントリー) | 138,964 | 24.89 | 19.72 | 5.17 |
| 2 | eMAXIS Slim 米国株式(S&P500) | 129,779 | 23.98 | 21.32 | 2.66 |
| 3 | インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型) | 43,134 | 23.43 | 20.79 | 2.64 |
| 4 | SBI・V・S&P500インデックス・ファンド | 31,038 | 23.43 | 21.23 | 2.20 |
| 5 | アライアンス・バーンスタイン・米国成長株投信Dコース毎月決算型 (為替ヘッジなし)予想分配金提示型 |
29,236 | 15.07 | 14.78 | 0.29 |
(出所)QUICKのデータをもとに松井証券作成。国内籍公募株式投信(ETFを除く)のうち純資産総額上位5本を抜粋。「インベスターリターン」は投資信託の資金流入額や分配額などの日々の推移を基に推計したもの。「通常のリターン」は分配金再投資ベースの基準価額を基に算出したリターン
※上記はあくまでも過去の実績であり 将来の動向や運用成果等を示唆・保証するものではありません
投信の話から離れるが、IRRに関して面白い情報に接することがあった。最近読んだ書籍である「日本の個人投資家研究」(岩壷健太郎著、日経BP・日本経済新聞出版刊、2026年6月)は「長期・分散・積み立て」といった個人のマネー教則本に書いてあるセオリーの優位性を学術的な視点から掘り下げており、知的好奇心をくすぐる内容だった。
同著のなかで興味深かったのは、東京証券取引所の投資部門別売買データを使って、IRRを求める検証で、個人投資家の収益率が外国人投資家などと比べて劣っているとはいえない点などが述べられていた。秋の夜長を託すのにふさわしい読み応えのある一冊である。多くの方にお勧めしたい。
※次回の公開は3週間後の10月6日(火)を予定しています。
【※補足】
インベスターリターンは内部収益率(IRR)であり、「金額加重収益率」とも言われる。一方、一般的に開示されている投信のリターン(分配金再投資ベースの基準価額を基にしたリターン)は「時間加重収益率」と呼ばれる。
著者プロフィール
海老澤界