2026年は大型設定の年!? 新規ファンドが増えるのは是か非か
2026年は投資信託の大型設定が目立つ。新しい運用の考え方や手法が誕生すること自体は一概に悪いこととは言えない。一方で、「最初にたくさんのお金を集める」という販売手法に対する是非は古くて新しい議論ともいえそうだ。
目次
ESGファンドの大型設定があった2020年以来の水準にも
「設定日」は投信が運用を始める日のことだ。設定日の前に投資家の購入申し込みを受け付ける期間を「当初募集期間」と呼び、この間は通常、基準価額が1万円(1万口あたり)で購入できる。当初募集期間中に集めたお金の合計のことを「当初設定額」と言う。
投信販売の世界ではもともと、目新しさで投資家の関心を引く狙いから、既存ファンドよりも新規ファンドの提案を重視する傾向が強かった。2017年に金融庁が「顧客本位の業務運営に関する原則」を策定した以降は、受益者保護の観点から、新規ファンド偏重の販売方針に対する疑問も高まっており、新規設定ファンド数、当初設定額の合計のいずれもかつてに比べると小さくなっている。
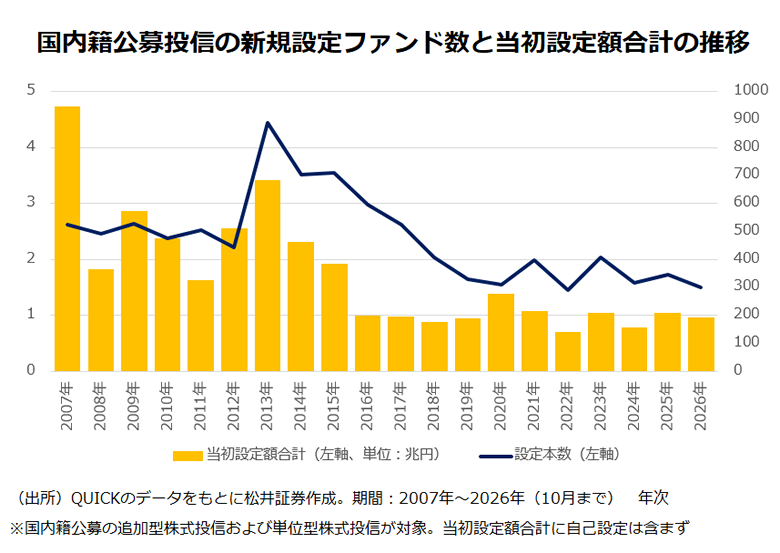
ただ足元では、ちょっとした変化も見られる。10月末時点における、2026年の国内公募投信(追加型株式投信および単位型株式投信)の当初設定額合計は約1兆円。すでに昨年と同水準になっている。このペースで増えれば、ESG(環境・社会・企業統治)関連の大型設定でにぎわった2020年に近い水準で着地する可能性もある。
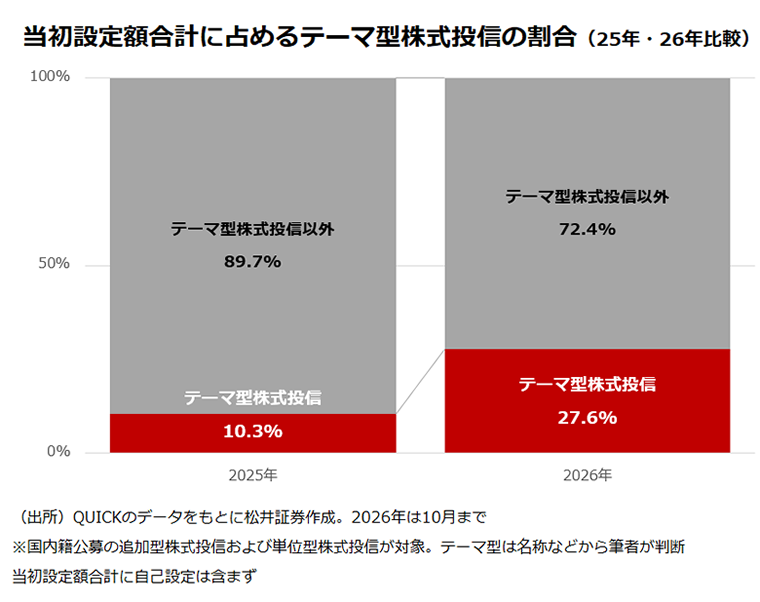
新規設定ファンド数、当初設定額のいずれも顕著に増加に転じたと判断できるほどではないが、長年、投信をウォッチしてきた筆者の目には、潮目が変わってきたようにも映る。当局の方針もあり、憚られていた新規ファンド偏重の動きについて、多めに見てもらえる空気が徐々に醸成されてきているようにも受け止められるからだ。足元の大型設定はテーマ型かつ大手対面証券の専売商品が目立つ。「売りやすさ」と「営業力」の掛け算という、かつての投信販売の構図であり、注意深くみる必要があるのではないか。
もちろん、新しいファンドが生まれること自体、悪いことではない。投資理論はすでに完成されていて、ブラッシュアップの余地がないなんてことは一切なく、常に研究され、進化を続けている。ここ数年の新規ファンドの運用手法をみると、「なるほど」と唸るようなものも少なくない。
一方で、「最初に大きなお金が1つのファンドに集まる」という現象が、シンプルに個人投資家のニーズの結集によって起きたかと言えば、そう言い切るのは難しいだろう。ここでは、個人の方が新しいファンドに出会った時、どのように考え方を整理すればよいかまとめたい。
新しいファンドは「オトク」なのか? 結論「得でも損でもない」
新しいファンドはなるべく早く買った方が得をする…そのように考えている人はいないだろうか。ひょっとしたら株式の新規公開(IPO)との混同もあるのかもしれない。結論から言えば得でも損でもない。前述の通り、当初募集期間では「1万口あたり1万円」でファンドを購入できるが、お得に購入できるというわけではない。当初募集期間中に投資家から集められたお金は、ファンドの設定日に、その時の時価でファンドの投資対象に変わるだけだ。
設定後はファンドの投資対象の市場価格を反映した純資産総額を口数で割ることで「ファンドの値段」である基準価額が決まる。株式の売買とは異なり、受益者は指値での注文はできず、売買の約定はその時の基準価額に縛られる。もちろん、投資先の銘柄が株価収益率(PER)などの指標において割高か割安かということはあるが、ファンドそのものの価格が割安であったり、割高であったりということはそもそも起こりえない(※)。
個別株と投信を「マンション」に例える
不動産に例えよう。マンションの新築分譲はデベロッパーが価格を設定したうえで、何期かに分けて販売する。これは株式のIPOに該当する。人気物件の場合、抽選になることが多い点もIPOに似ている。こうしたマーケットを「プライマリー市場」と呼ぶ。それに対して、中古マンションの売買は、デベロッパーが介在せず、売り手と買い手の需給によって価格が決まる。取引所での上場株式の売買と同じで、こうしたマーケットを「セカンダリー市場」と呼ぶ。
投信については基本的に受益者同士が売買する「セカンダリー市場」が存在しない(※)。マンションに例えれば、その時の適正価格でデベロッパーから買うだけであり、常に「プライマリー市場」が存在している状態ともいえる。こうした仕組み上、需給によって割高な状況(プレミアムの発生)も割安な状況(ディスカウントの発生)も起こりえないのだ。
| 投信 (非上場) |
上場株式 | ETF (上場投信) |
マンション | |
|---|---|---|---|---|
| プライマリー市場 | 常時 | IPO時のみ | 常時 (発行市場で口数を調整※1) |
新築分譲 |
| セカンダリー市場 | なし | 常時 | 常時(取引所) | 中古売買 |
| 両市場の併存 | 併存しない | 併存しない | 併存する | 基本併存しない※2 |
(出所)筆者作成。
※1 他の金融商品などにおけるプライマリー市場とは厳密には意味合いが異なるとの解釈も成り立つ。
※2 マンションで新築分譲の売れ残りが出れば両市場の併存はあり得る
当然、新ファンドは値上がりが期待できる投資対象で運用している商品なのだろうから、なるべく早く買った方が合理的だという考え方はある。ただ、リスク性の金融商品である以上、ずっと上がり続けるということはない。詰まるところ、自分がそのファンドの運用方針や哲学に納得して共感でき、必要だと判断したタイミングで買えばよいということになる。
テーマ型は「安直な銘柄選定」に注意を
最後に、足元で設定が相次ぐテーマ型ファンドについても、筆者の見解を述べたい。ニュートラルに言えば「使い方次第」だろう。資産形成における「コア(中核)」ではなく、「サテライト(衛星)」としてテーマ型投信を戦略的に使えばよい。ただ、運用がスタートしている商品であれば、投資対象銘柄を必ず確認してほしい。
しばしば目に留まるのが、ある特定のテーマで銘柄を選んでいるといいつつ、組み入れ上位がGAFAMなどの米国の巨大テック企業に偏っているようなファンドだ。受益者にとって、そうした銘柄のエクスポージャーは、すでにコアであるインデックスファンドなどで大きく取っているケースが多い。テーマ型をサテライトと位置付けている場合、その目的との間に齟齬が生じてしまう。
このようなテーマ型ファンドの場合、テーマとは直接関係ないカタリストがパフォーマンスに与える影響が多くなりがちな面がある。筆者の印象では「売りやすさ」を前面に出した安易なテーマ型ほど、このような安直な銘柄選定がなされるケースが多いようにも感じる。
著者プロフィール
海老澤界