「中間選挙ショック」が私たちの資産形成に与えてくれる示唆は?
米国の中間選挙では野党・民主党が上下両院で過半数を奪取する見通しとなった。選挙結果を受け、人工知能(AI)開発に欠かせないデータセンター建設への規制が強まるとの懸念から、これまでの相場のけん引役であったAI・半導体関連銘柄に売りが集中。日米とも株式相場は大きく下落した。投資信託のフィルターを通じて今回の「中間選挙ショック」を観察してみたい。
上位に中国株投信・インド株投信・ブランド株投信
投信は基本的に長期投資のツールとされる。とはいえ、その評価において、短期のパフォーマンスを無視してよいとは言えない。むしろ、大きなマーケットの動乱でどのようなタイプの投信がどんな値動きをしたかを把握することは、大きな示唆を与えてくれる。今回は中間選挙の投開票が市場を揺らした2026年11月第1週(11月2日~6日)の投信のパフォーマンスに焦点を当てたい。
以下は、松井証券が取り扱う投信すべてを対象に、同期間のリターン上位ファンドを並べたのが以下の表だ。トップは「中国版FANG+」である「ATMX+指数」への連動を目指すインデックスファンドだ。米国とAI覇権を争う中国のテック企業の集合体に資金が向かうのは分かりやすい動きといえよう。
2026年米中間選挙週のリターン上位投信(松井証券取り扱いのみ)
| 順位 | ファンド名 | 運用会社 | 分配金再投資ベースリターン | ||
|---|---|---|---|---|---|
| 年初来 (10月末まで) |
2026/11/2~ 2026/11/6 |
年初来 (11月6日まで) |
|||
| 1 | iFreeNEXT ATMX+ | 大和 | -33.65% | 12.42% | -25.41% |
| 2 | 日興エドモン・ドゥ・ロスチャイルド・ラグジュアリーファンド | 三井住友DS | -11.80% | 8.71% | -4.12% |
| 3 | 香港ハンセン指数ファンド | 三井住友DS | -9.20% | 8.33% | -1.63% |
| 4 | チャイナ・リサーチ・オープン | 三井住友トラスト | -21.03% | 8.31% | -14.46% |
| 5 | ダイワ・ダイナミック・インド株ファンド | 大和 | -14.24% | 8.30% | -7.12% |
(出所)QUICKのデータをもとに松井証券作成。国内籍公募株式投信が対象。ETFおよびブル・ベア型を除く
※上記はあくまでも過去の実績であり 将来の動向や運用成果等を示唆・保証するものではありません
次にリターンが高かったのが欧州のラグジュアリー企業で構成する投信。AI関連銘柄の将来に対する不確実性が高まる中で、ブランド力に裏付けられたディフェンシブ性に注目が集まった結果と捉えられる。このほか、上位に中国株投信、インド株投信が目立つのも、米国に集中した資金のローテーションという文脈で説明が可能だ。
コンテンツ関連株ファンドがようやく日の目?
国内株投信に絞ってみてみたい。トップはトヨタ自動車および同社グループ会社の株式で運用するファンドだ。トヨタ自動車は11月5日、恒例となる取引期間中の決算発表で、2027年3月期の営業利益の見通しを上方修正。これに反応して株価が急上昇したことが大きく影響している。
2026年米中間選挙週のリターン上位投信(国内株投信・松井証券取り扱いのみ)
| 順位 | ファンド名 | 運用会社 | 分配金再投資ベースリターン | ||
|---|---|---|---|---|---|
| 年初来 (10月末まで) |
2026/11/2~ 2026/11/6 |
年初来 (11月6日まで) |
|||
| 1 | トヨタ自動車/トヨタグループ株式ファンド | 三井住友DS | -2.78% | 3.03% | 0.17% |
| 2 | 日本コンテンツIP関連成長株ファンド | 三菱UFJアセット | ー | 1.57% | ー |
| 3 | しんきん日本アニメ&ゲーム関連株式ファンド | しんきん | ー | 1.46% | ー |
(出所)QUICKのデータをもとに松井証券作成。国内籍公募株式投信が対象。ETFおよび通貨選択型を除く。中間選挙週のリターンがプラスのファンドのみ抜粋
※上記はあくまでも過去の実績であり 将来の動向や運用成果等を示唆・保証するものではありません
トップのファンドを中間選挙ショックと絡めて説明するのは難しいが、ランキングからは注目すべき傾向も見えてくる。表は松井証券が取り扱う商品に限定しているものの、非取り扱い銘柄を含めても、この期間で高リターンが目立つのがコンテンツ関連株のテーマ型投信だ。ゲームやアニメなどのコンテンツ産業は日本の戦略分野の1つだったが、AIがコンテンツ作成を代替してしまうといった懸念も多く、今年に入って以降、株価が軟調な銘柄も多かった。
選挙結果によってそうしたコンテンツ産業への懸念が薄らいだといえよう。加えてAIの暴走懸念の裏返しとして、人間の作成物の持つ安心感が見なおされたほか、熱狂的なファンの「推し活」などに支えられ、景気の動向に左右されづらいIPコンテンツの強さが再評価された可能性もある。
S&P500イコールウェートなど均等ウェート型が健闘
インデックス型はこの間どのような値動きだったか。日米の株式インデックスファンドを「時価総額加重平均型」「株価加重平均型」「均等ウェート型」の3タイプにわけ、それぞれ純資産が大きい代表的なファンドでパフォーマンスを比べてみたのが以下の表だ。
タイプ別日米株式インデックスファンドの騰落率(2026年中間選挙週・年初来)
| 国 | タイプ | ファンド名 | 運用会社 | 分配金再投資ベースリターン | ||
|---|---|---|---|---|---|---|
| 年初来 (10月末まで) |
2026/11/2~ 2026/11/6 |
年初来 (11月6日まで) |
||||
| 米国 | 時価総額加重 | eMAXIS Slim 米国株式(S&P500) | 三菱UFJ | 13.36% | -4.60% | 8.14% |
| 株価加重 | SMTAMダウ・ジョーンズ インデックスファンド | 三井住友トラスト | 9.41% | -1.43% | 7.84% | |
| 均等ウェート | インベスコ S&P 500イコール・ウェイト・ファンド | インベスコ | 15.16% | -1.31% | 13.65% | |
| 日本 | 時価総額加重 | eMAXIS Slim 国内株式(TOPIX) | 三菱UFJ | 18.62% | -6.47% | 10.94% |
| 株価加重 | eMAXIS Slim 国内株式(日経平均) | 三菱UFJ | 27.49% | -9.24% | 15.71% | |
| 均等ウェート | eMAXIS Slim 国内株式(読売333) | 三菱UFJ | 21.77% | -5.04% | 15.62% | |
(出所)QUICKのデータをもとに松井証券作成。日米の株式インデックスファンドについて、タイプ別に10月末時点の純資産総額が高いものを松井証券取り扱い投信から抜粋
※上記はあくまでも過去の実績であり 将来の動向や運用成果等を示唆・保証するものではありません
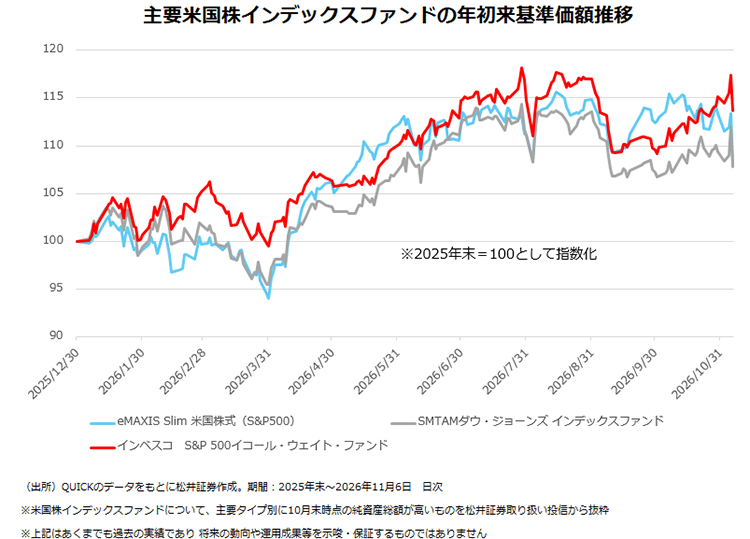
この期間において、表に挙げたすべてのファンドがマイナスのリターンとなっているが、興味深いことに、日米ともに均等ウェート型のインデックスファンドが比較的良いパフォーマンスとなっている。「インベスコ S&P 500イコール・ウェイト・ファンド」は年初来のリターンでみても「eMAXIS Slim 米国株式(S&P500)」、「SMTAMダウ・ジョーンズ インデックスファンド」を引き離している。
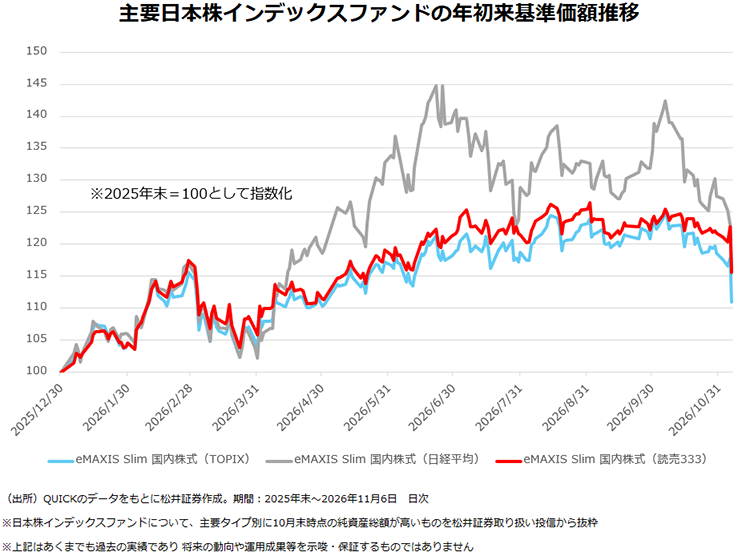
国内株型では、10月末までの10カ月間においては「eMAXIS Slim 国内株式(日経平均)」がリターンで頭ひとつ抜けていたが、中間選挙ショックを経て、均等ウェート型の「eMAXIS Slim 国内株式(読売333)」が年初来リターンで肉薄している。
均等ウェート型の株価指数は時価総額などに関係なく、すべてを同じ比率で構成する。S&P500イコールウェート指数であればすべて0.2%、読売333であればすべて0.3%程度と言った具合だ(実際には日々の値動きで基本資産配分からの乖離が生まれるので、3カ月に1度といったタイミングでリバランスして比率を戻す)。AI・半導体関連銘柄に集中していた投資家の関心の裾野が広がったともいえるし、中間選挙ショックが一部の銘柄への過度な集中をほぐすきっかけになったとも受け止められる。
「分散」と「逆張り」のためにサテライト活用を
さて、中間選挙ショックは投信を通じて資産形成をする人たちにどんな示唆を与えてくれただろうか。筆者は2つの視点を思いつく。1つ目は、基本中の基本ではあるが、やはり「分散は重要である」ということだ。今回のショックが米テックの終わりと受け止めるのは早計だろう。ただ、AI関連銘柄への過大な期待が浮き彫りになり、マーケットで見放されていたテーマや投資対象に注目が集まった面はある。分散投資の本来の機能が可視化された局面ともいえよう。
2つ目は多少「逆張り」の発想を持ってもよいのではないかということだ。S&P500をはじめとする時価総額加重平均型指数への連動を目指すインデックスファンドは投資理論との相性も良く、オーソドックスな資産形成手段といえる。一方で、近年のインデックス運用偏重の流れが、時価総額が大きい銘柄により資金が集まりやすい流れを生んだ。マーケットの「現状を疑う機能」が削がれ、「順張り」の傾向を強めた点は否めない。結果、今回のようなショック時においては、マーケットの調整度合いを大きくしてしまう面もある。均等ウェート型の健闘は重要な意味を持つのではないか。
それでは、具体的にどのように資産形成の行動にこれらの示唆を落とし込んでいけばよいのか。筆者は「コア・サテライト」を意識することをお勧めしたい。かつての投信販売の世界ではコアもサテライトもへったくれもなく、販売会社本位でテーマ型ファンドや新興国ファンド、定期分配型ファンドなどが売られていたのが実態だ。しかし、新しいNISA(少額投資非課税制度)開始以降、低コストのインデックスファンドの積み立て投資が浸透することで、意識せずとも、資産形成におけるコアの部分を築いている人が多いのではないか。
そういう意味では、今回のショックをもって、コア部分の積み立てをやめる必要はない。一方で、サテライト部分で分散を調整する発想を強めてもいい。サテライトの投資先選びにおいて「勢いがあるマーケットだから」と言う点を重視するのが必ずしも誤りとは言えないが、少しだけでも「逆張り」の発想を組み込んでもよいと感じる。
なお、手前味噌になるが、2026年の資産形成において、逆張りの発想が重要になるという視点については、2025年最後のコラムでも記しているので、こちらもご覧ください。
著者プロフィール
海老澤界