インドネシア・トルコを2段階格下げも! MSCIの警告から見えてくること
大手指数算出会社のMSCIは10月15日、インドネシア株式とトルコ株式について、市場区分を現在の「エマージング(新興国)」から「スタンドアローン」に2段階格下げする可能性に言及した。MSCIは両国株式市場の透明性について大きな懸念を抱いており、実効性のある対策を求めている。個人投資家の視点から、こうした動きをどのように捉えればよいのだろうか。
目次
「ワールド」⇒「エマージング」⇒「フロンティア」⇒「スタンドアローン」
MSCIの市場区分をおさらいしておこう。最上位が先進国で構成する「ワールド」だ。米国やドイツ、日本など23の国・地域の株式で構成する。その下に位置するのが「エマージング」で、インドやブラジル、韓国など24の国・地域が属する。「ワールド」と「エマージング」を組み合わせたのが、「オール・カントリー・ワールド」であり、「オルカン」の愛称で知られる「eMAXIS Slim全世界株式(オール・カントリー)」はこれらの構成国の株式を投資対象とする。
「エマージング」以上であれば、インデックス(パッシブ)運用を通じた資金を集めやすいだけでなく、「アクティブ運用の投資対象としてふさわしいか」といった点においても1つの尺度になる。「エマージング」の1段階下は「フロンティア」であり、「新興国未満」の位置づけで、ベトナムやルーマニア、モロッコなどが入る。一応「フロンティア指数」は存在するものの、流動性などの観点からインデックス運用されることは少ない。世界中の投資家の関心を高めるために「エマージング」昇格を目標に掲げる国もある。
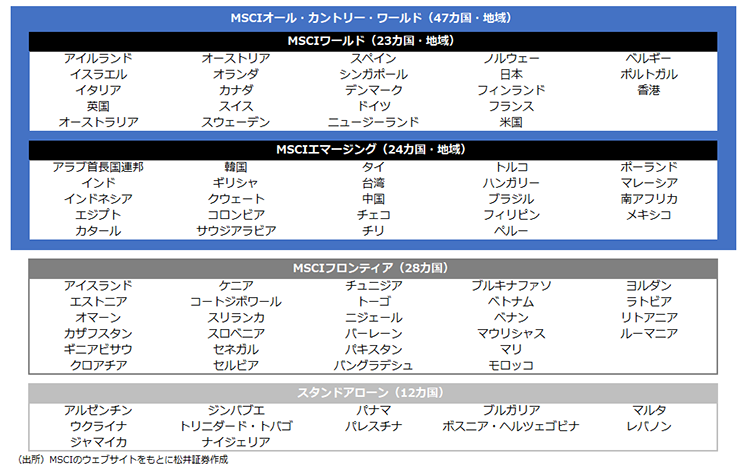
今回、MSCIがインドネシアとトルコについて、格下げの可能性を示唆した「スタンドアローン」は「フロンティア」のさらに1段階下の区分になる。「独立」を意味しており、「スタンドアローン指数」などは算出されず、インデックス運用の世界からはほぼ切り離された存在になる。
そればかりかアルゼンチンやジンバブエなどと同じように資本市場に致命的な欠陥を抱える国であるとの印象も投資家に与える。特に株式市場の反応が大きかったのがインドネシアであり、MSCIの発表翌日の10月16日、ジャカルタ総合指数は前日比11.6%下落した。インドネシアの場合、降格についてより具体的な検討に入っている段階であり、トルコよりも一歩進んでいることも影響しているだろう。
問題視された「浮動株」の透明性
インドネシアやトルコの株式市場が抱える問題は何か。MSCIは以前よりインドネシア株式について、株式所有構造などにおける不透明感に懸念を表明していた。インドネシア側も何もしていないわけではなく、1%超株主の開示や、浮動株比率(固定株主を除いた、実際に流通している株式の比率)の15%への引き上げ推進などの策を講じていた。ただ、実態を伴った改善に至っていないとMSCIは判断したようだ。
今後、MSCIはインドネシアについて、2027年4月末まで市場参加者の意見を募り、同年6月に「スタンドアローン」への降格の是非を最終判断する見通しだ。
トルコに関しては、小規模な上場企業の実質的な浮動株比率が、それらの企業と密接に関係するファンドによる株式保有によって、把握しづらくなっていることなどが市場関係者に問題視されていた。トルコ政府当局も対策に乗り出しているものの、MSCIは不十分だと判断。現在はトルコ株に関する指数の変更(浮動株比率や構成銘柄など)を凍結しており、2027年6月までに市場改革に関する十分な進捗がない場合は、1段階下の「フロンティア」、場合によっては2段階下の「スタンドアローン」に格下げすることも視野に検討を始める構えだ。
MSCIの指数は基本的に、流通する浮動株を組み入れ比率の基準とする「浮動株調整後時価総額加重平均型」だ。情報開示に不透明な要素が多く、実質的には固定株であるのに浮動株と認識されて指数が算出されてしまえば、その指数への連動を目指すインデックス運用は破綻をきたす。そのあたりの透明性と信頼性の担保はMSCIとしては譲れない部分であり、敢えて厳しい態度に出たともいえる。
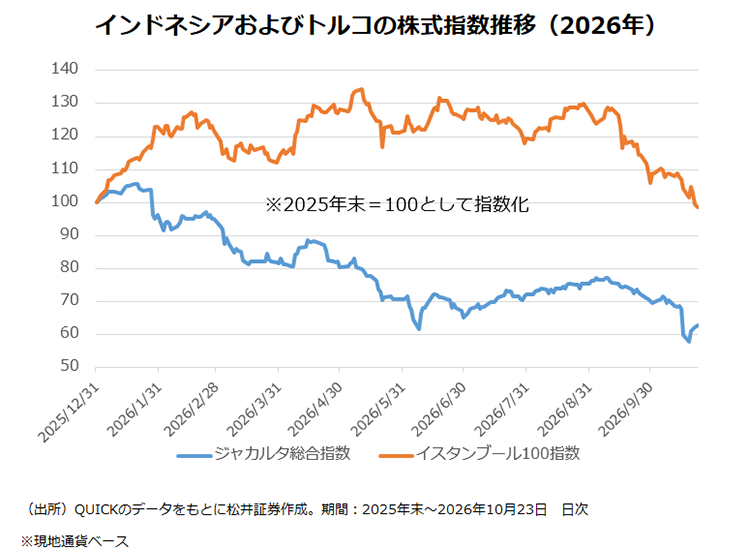
新興国にとって市場区分の見直しは死活問題にも
QUICKのデータベースによると、国内籍公募のインドネシア株投信は5本(2026年9月末時点の純資産総額の合計は約143億円)で、トルコ株投信は1本のみ(同約36億円)。もちろん、これらの投信の受益者は今回のニュースの影響を特に注視すべきだ。しかし、インデックス算出会社の行動が世界経済にどのような影響を及ぼすかと言う点においては、多くの人が気に留めておくべき事象かもしれない。
前々回のコラム『改革が大詰めに TOPIX構成銘柄の入れ替えは収益機会になるか』で触れた通り、インデックスへの採用・除外は①投資対象に対するポジティブもしくはネガティブなニュースであるという「アナウンスメント効果」②インデックスファンドの資金流入もしくは流出による直接的な効果――の両面において、株価に影響を与え得る。もっとも、東証株価指数(TOPIX)の銘柄入れ替えとは異なり、今回のケースにおいては、国全体に影響が波及する点において、スケールの大きさが異なる。
インドネシアやトルコのような新興国が、主要株価指数の対象から外れたらどのようなことが起きるか。格下げによるネガティブアナウンスメント効果とインデックスファンドの株式売却により、株価とともに通貨の下落も免れない事態になるだろう。新興国企業はドルやユーロで資金調達することが多く、債務負担の増加につながる。
中央銀行は通貨防衛のため、景気動向に関係なく、利上げせざるを得なくなり、個人の消費意欲や企業の設備投資意欲を削いでいく。国債格下げや、通貨安とインフレの負のスパイラルによって、国を破綻状態に追い込んでいく最悪の事態すら起こしうる。
インデックス算出会社は新たな超国家的パワーか
かつて、このような超国家的なパワーを持った主体と言えば、信用格付け会社が代表格だった。米著名コラムニスト、トーマス・フリードマンは著書『レクサスとオリーブの木』の中で「アメリカは爆弾で他国を破壊させる力を持つが、超大市場は債券のグレードを落とすことで、それを発行した国家や企業を破滅させることができる」と記している(上巻35ページ、草思社・2000年、東江一紀・服部清美訳※)。
しかし、信用格付け会社は2008年に発生した世界金融危機でサブプライムローンに甘い格付けを付与していたことが批判され、信頼を失う。信用格付けは今でも、金融市場に欠かせないインフラだが、金融危機より前と比べると存在感は小さくなった感もある。
そして、時代は変わり、株式のインデックス(パッシブ)運用の拡大とともに徐々に影響力を増してきたのが、インデックス算出会社だ。そのパワーはかつてフリードマンが信用格付け会社を表現したように、一国の盛衰を左右するだけにとどまらない。ともすれば、新たな世界の分断をも引き起こすような、警戒すべきポテンシャルすら秘めている。
【※補足】
ここで言う「超大市場」は実質的にムーディーズのような大手信用格付け会社を指している。
著者プロフィール
海老澤界