改革が大詰めに TOPIX構成銘柄の入れ替えは収益機会になるか
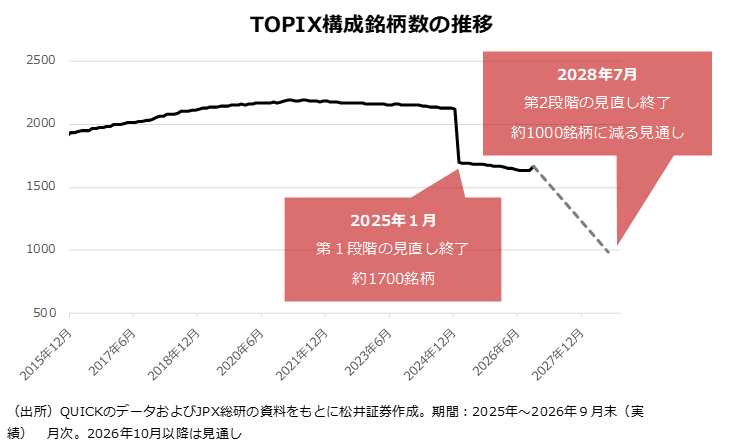
日本取引所グループのJPX総研は10月7日、新しい組入基準に基づく東証株価指数(TOPIX)の銘柄数が、10月末で986銘柄になると発表した。9月末(1636銘柄)と比べ、約4割減となる。除外対象となった683銘柄(=移行措置銘柄)は、今後2年近くをかけてウエイトを低減していき、最終的にはTOPIXの構成銘柄から外れる流れだ。一連のTOPIX改革は最終段階を迎えている。
「銘柄数が多すぎる」TOPIXが抱えていた問題点
TOPIXは日経平均株価と並ぶ、日本を代表する株価指数だ。株価加重平均型の日経平均とは異なり、時価総額加重平均(浮動株調整後)という株価指数としてはオーソドックスなスタイルを採用しており、とりわけ機関投資家にとってはインデックス運用の連動対象、アクティブ運用の評価尺度として重宝される存在となっている。
一方、旧東証1部上場銘柄であれば構成銘柄になれるというハードルの低さから、産業の新陳代謝を促す役割を果たせていないという批判があったほか、運用評価の指標としての物足りなさを訴える声も多かった。そのため、JPXグループは「多すぎる構成銘柄を絞り込む」ことに主眼を置いて、TOPIX改革を進めてきた。
プライム・スタンダード・グロース問わず時価総額などで競い合う
これまでの流れをおさらいしたい。東証は2022年4月に、従来の1部、2部、マザーズなどからなる市場区分を「プライム」「スタンダード」「グロース」に再編。その時点ではTOPIXの構成銘柄は旧東証1部上場銘柄(約2200銘柄)が引き継がれた。その後、第1段階の見直しとして、流通株式時価総額100億円未満の銘柄の段階的なウエイト低減を実施し、2025年1月には約1700銘柄まで絞り込まれた。
今回の公表は、改革の第2段階のスタートとなる。これまでとの大きな違いは市場区分の呪縛を完全に取っ払った点だ。前述の通り、TOPIXは旧東証1部上場銘柄が対象で、追加対象はプライム上場銘柄に限られていた。市場再編の際に、敢えてスタンダードを選んだ有力銘柄などは現行TOPIXに含まれているものの、全体の約93%はプライム上場銘柄に偏っている(2026年10月8日時点、銘柄数ベース、QUICKより)。これからは市場区分に関係なく、銘柄が競い合う形となる。
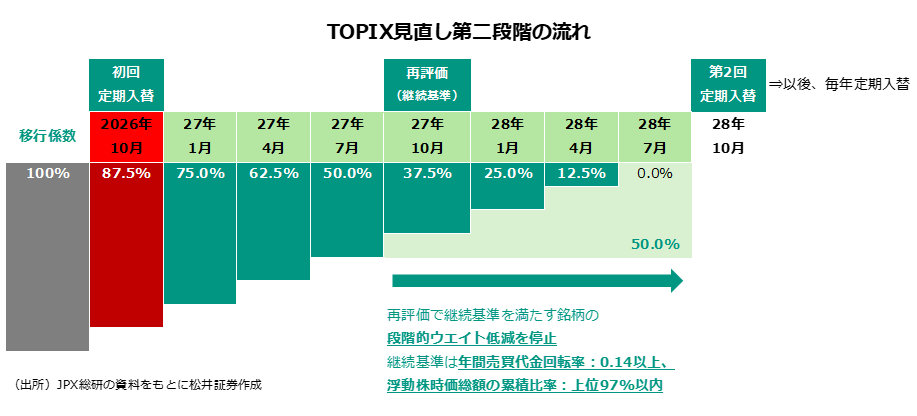
競う基準は主に時価総額の大きさと売買の活発度合いだ。具体的には浮動株時価総額が大きい順に累積していき、上位97%に入らない銘柄や、年間売買代金回転率が一定水準未満の銘柄は除外対象となる。今回除外対象となった683銘柄は四半期ごとに12.5%の割合でウエイトを低減していくが、2027年10月の再評価によって継続基準を満たせば、ウエイト低減はストップとなる(低減率は50%を維持)。
2028年10月以降はこれまでのTOPIXにはなかったイベント「年1回の定期入替」が始まる。細かい話になるが、2027年10月の再評価によって継続基準を満たした銘柄の場合、2028年10月の定期入替の判定の際にも基準を満たしていたら、50%まで低減されていたウエイトが100%に戻ることになるが、逆に基準を満たさなければウエイトは0%(=指数から除外)となる。
新規組入・除外銘柄の株価はいつ、どのように動く?
さて、一連のTOPIX改革がなぜ、市場関係者の注目を集めているかといえば、株価材料になる面があるからだろう。需給面を考慮すれば、TOPIXに入る(残る)銘柄の株価が上がりやすく、TOPIXから去る銘柄の株価は下がる、平たく言えばこういうことだろう。実は、株価指数の銘柄入れ替えが株価に及ぼす影響については、しばしば、学術の世界でも研究対象にされる。
「新たに株価指数に入る銘柄の株価が上がる」とすれば、その根拠は①株価指数への新たな組み入れ自体が、その銘柄の成長性などに対するポジティブなニュースであり、株価にプラスに作用する②インデックスファンドによる新たな買い需要が株価を後押しする――といったものが考えられるが、昨今のインデックスファンドの隆盛を鑑みれば②の効果が大きいと考えられる。
株価が動くタイミングも議論になる。インデックスファンドの影響が大きいのであれば、組み入れもしくは除外の対象になった銘柄の株価がより大きく動くのは、銘柄入れ替えの「公表日」直後ではなく、銘柄入れ替えの「実施日」直前と考えるのが自然だ。もっとも、新TOPIXの銘柄入れ替えの基準は定量的なもので、ある程度事前に予見可能だ。フロントランニング(銘柄入れ替えを察知した事前の売買※)の動きが強まれば、必ずしも実施日直前に株価が大きく動くとは限らない。
また、対象銘柄の株価の動きは一時的なものであり、イベントが過ぎれば元の水準に戻っていくのか、それとも、ある程度継続されるものなのかといった点についても様々な見方がある。年1回のTOPIX構成銘柄の定期入替という新たな需給イベントが誕生するとしても、その収益機会の果実を手繰り寄せるのは一筋縄ではいかない面が多い。
もちろん、入替のルールをしっかりと把握しておくことは重要だが、過度に材料視するのではなく、「横目で見ながら…」というスタンスで良いだろう。
株価指数は「魔物」だ!
そもそもインデックスのルールというのは意外にややこしく、専門家でも誤った情報を発信するケースがある。中には「読み違えている可能性もある」と断ったうえで、情報発信されている専門家の方もいた。JPXグループの公表するTOPIX見直しに関する資料は非常に丁寧に作られたものだが、それでも筆者には完全に理解できない部分があり、直接問い合わせしたりもした。
なお、海外の指数プロバイダーが発する情報は、特に曖昧な部分や解釈の余地が大きく、スペースXに対する各指数の扱いを調べる際、筆者もかなり手を焼いた。ちなみにこの時、生成AIは誤った回答を連発するなどほとんど役に立たなかった。株価指数というのはなかなかの「魔物」である。
著者プロフィール
海老澤界