短期金利が効く会社、長期金利が効く会社
前回は、年限によって金利の意味が違う点を整理しました。今回は、その違いが企業の資金調達にどう表れるかを扱います。
同じ金利上昇でも、変動金利で借りている会社と、長期固定で借りている会社では、影響のタイミングが異なります。
変動金利で借りる会社は短期金利に敏感
利上げは数カ月で返済負担に表れる
変動金利の借入は、市場の短期金利や政策金利に連動して利息が変わります。日銀が利上げを決めると、数カ月後には返済負担が増えやすくなります。運転資金を短期で調達している企業や、変動金利の割合が高い企業ほど、影響が早く出ます。
11月上旬の金利低下で見えたこと
2026年11月上旬、世界的なハイテク株安を受けてリスク回避の動きが強まり、日本の中長期金利が大きく低下した場面がありました。新発10年国債利回りは一時2.61%台まで下がり、6月以来の水準となりました。こうした局面では利上げ観測が後退し、短期金利にも低下圧力がかかることがあります。変動金利で借りている企業の資金調達コストは一時的に緩和されます。逆に、利上げ観測が強まれば、負担増が早く表れる構造です。
住宅ローンも同じ仕組み
住宅ローンも似た仕組みです。変動型の住宅ローンは、日銀の政策金利の動きを一定の時間差で反映します。9月の利上げ分は、多くの銀行で2027年4月の基準金利改定で本格的に反映される見通しです。変動金利で借りている個人や企業は、政策金利のニュースを自分の返済額に直結する材料として見る必要があります。
長期固定で借りる会社は「借り換え時」に影響が出る
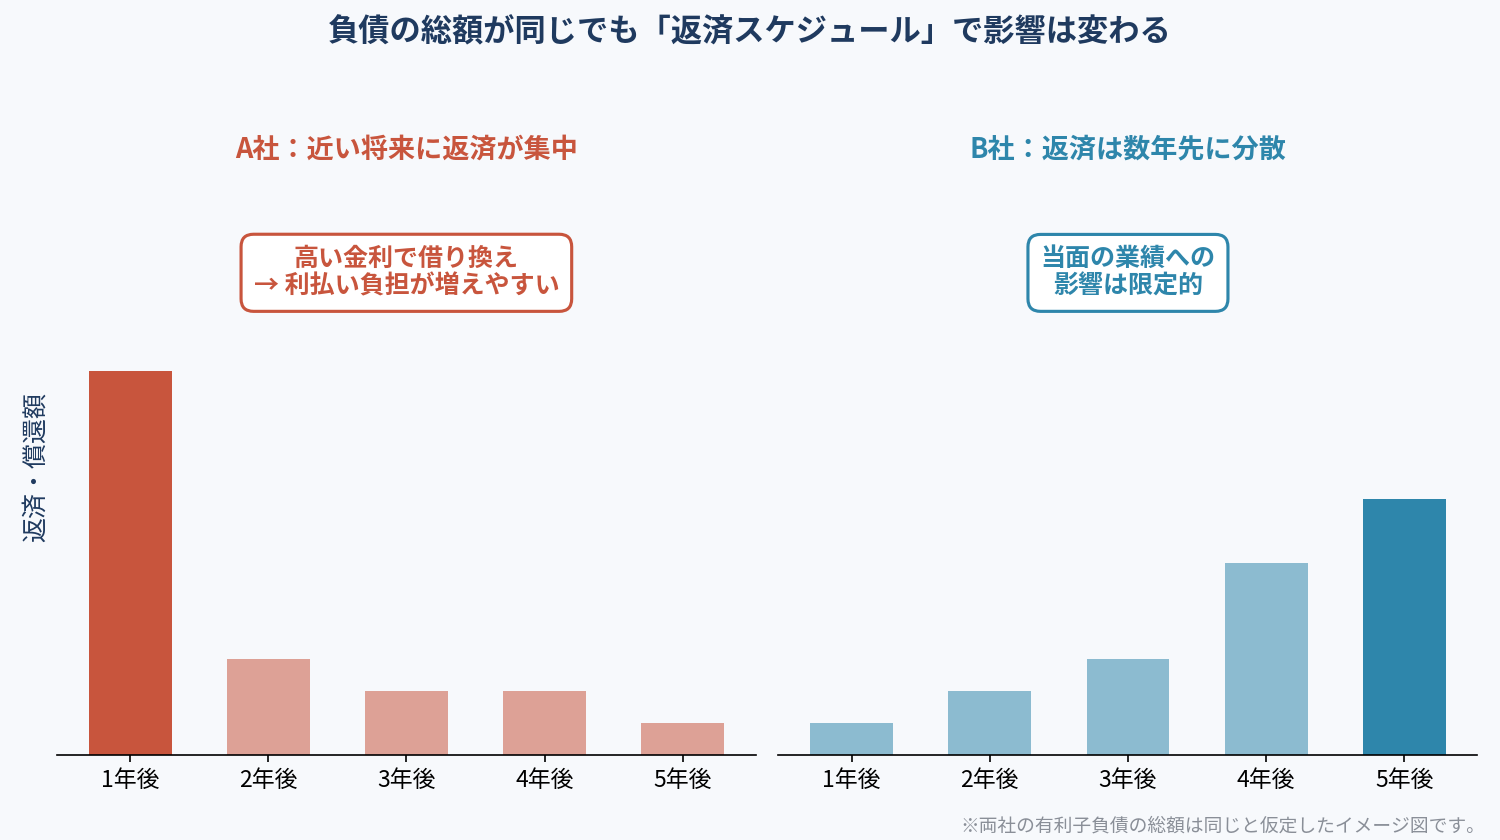
負債の総額より「返済スケジュール」
長期固定金利の借入や社債は、契約時点の金利が満期まで続きます。市場金利が上がっても、すぐに利払いが増えるわけではありません。影響が出るのは、返済・償還を迎えて借り換えるときです。そのため、有利子負債が多くても、返済時期が数年先に集中していれば、当面の業績への影響は限定的です。逆に、近い将来に多額の借り換えを控えている企業は、市場金利が高いうちに借り換えを余儀なくされ、利払い負担が増えます。金利上昇の「衝撃度」を測るときは、負債の総額だけでなく、返済スケジュールを見る必要があります。
不動産会社は借り換え時期に注目
不動産会社は、この構造が特に意識されやすい業種です。物件取得や開発で長期の借入を使うため、固定金利の割合が高いほど当面の利払いは安定します。一方で、借り換え時期が近づくと長期金利の水準が直接効いてきます。賃料改定で収益を伸ばせるか、負債の固定比率が高いかが、評価を分けるポイントになります。
銀行は短期・長期の両方の金利を見る
預金コストと貸出金利の綱引き
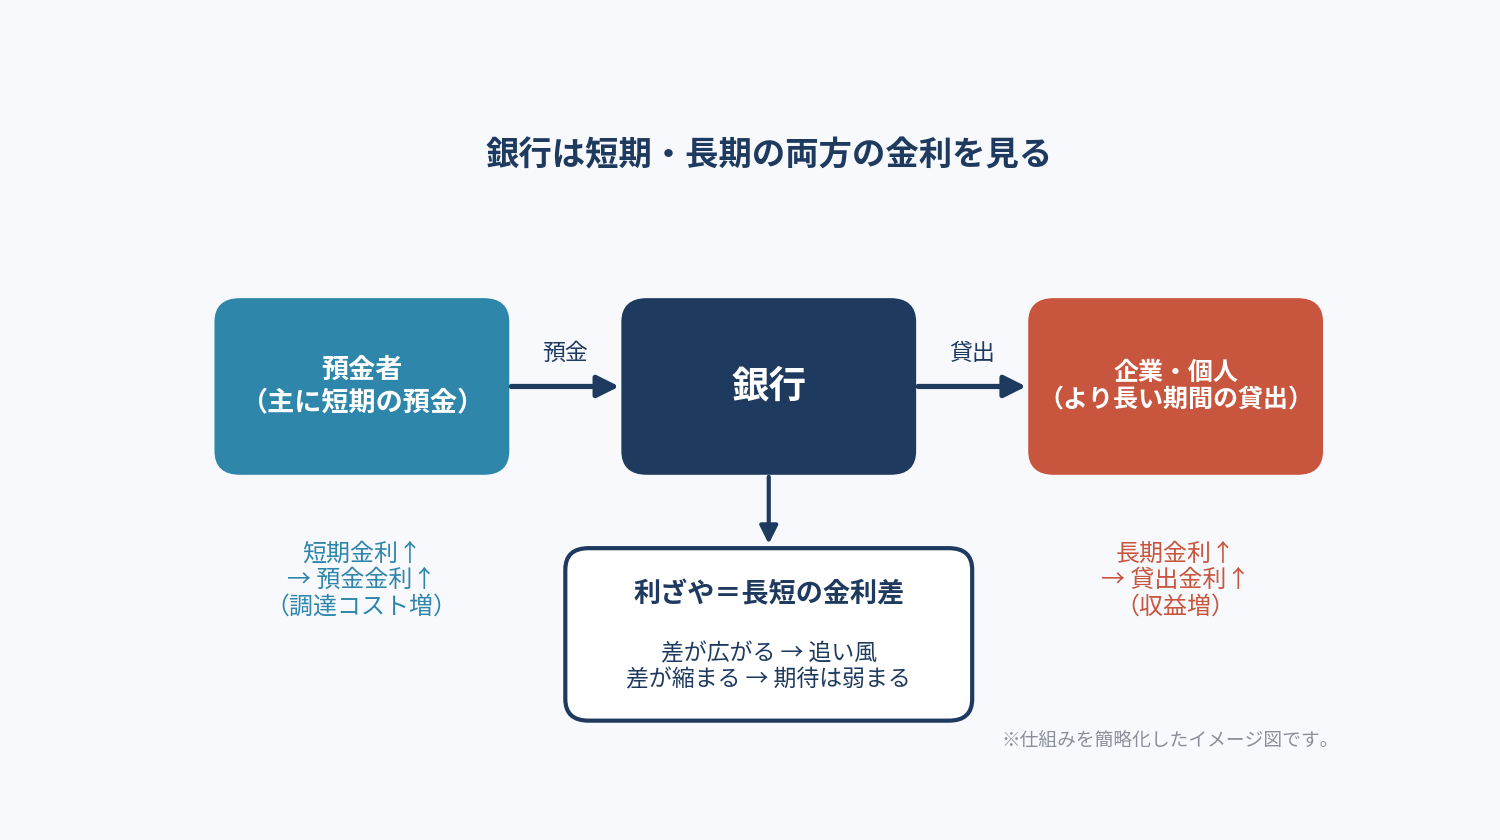
銀行は、主に短期の預金で集めた資金を、より長い期間で貸し出し、その金利差で収益を上げます。政策金利や短期金利が上がると預金金利も上がりやすく、調達コストが増えます。一方で、長期金利が上がると貸出金利を引き上げやすく、利ざや拡大の期待につながります。
カギは「長短金利差」
2026年11月11日の東京市場では、米利上げ観測の高まりを受けて日本の金利も上昇し、銀行株や保険株が買われる場面がありました。特に金利上昇が「銀行の追い風」になりやすいのは、短期金利より長期金利の上昇幅が大きい、あるいは長短の金利差が広がる場合です。差が縮まると、利ざや改善期待は弱まります。
個人投資家が見るときのポイント
企業の金利感応度を見るときは、次の3点を確認します。
借入の金利タイプは変動か固定か
変動の割合が高いほど、短期金利や政策金利のニュースがすぐに業績に響きやすくなります。
借り換え・償還のタイミングはいつか
近い将来に多額の返済を控えているほど、長期金利の水準が重要になります。
金利上昇を価格に転嫁できるか
借入コストが増えても、製品やサービスの値上げで吸収できる企業は影響が小さくなります。
まとめ:金利の動きが速い時期こそ「借り方」に注目
2026年11月は、株安をきっかけに金利が大きく低下したあと、米利上げ観測で再び上昇する場面がありました。
金利の動きが速い時期ほど、「この会社は変動金利で借りているのか、固定で借りているのか」を意識すると、株価の反応を読みやすくなります。
次回は、20年・30年といった超長期金利が、保険会社や年金の運用環境にどう影響するかを見ていきます。
▼前回のコラムはこちら
著者プロフィール
窪田朋一郎