イールドカーブの読み方とは?~年限で意味が違う金利~
前回は、金利が株価の計算に入るときの基本を整理しました。今回は、その「金利」が一つではない点を扱います。政策金利、2年、10年、30年と、年限によって金利の持つ意味合いが違うためです。
イールドカーブとは何か
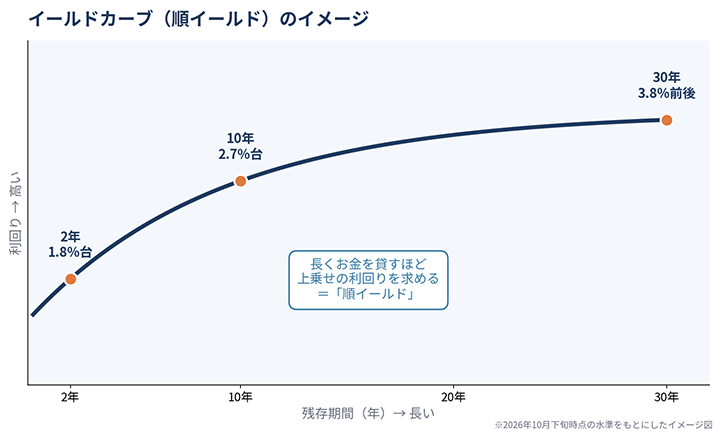
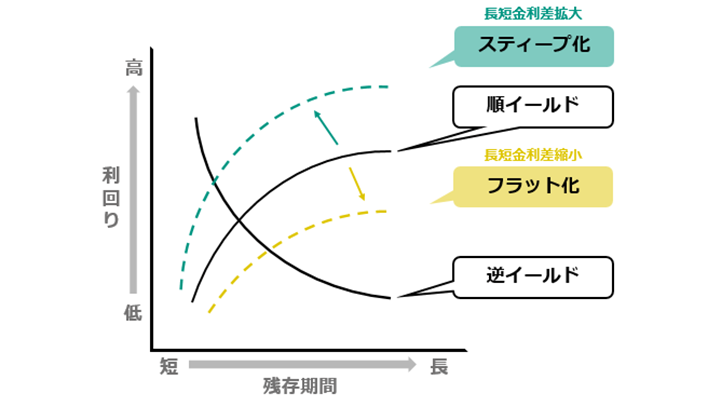
イールドカーブとは、国債の年限ごとの利回りを線でつないだものです。横軸に残存期間、縦軸に利回りを取ると、通常は右上がりの曲線になります。短い年限ほど低く、長い年限ほど高い、という形です。
順イールドが基本の形
長い期間お金を貸すほど、景気や物価の変動リスクが大きくなるため、投資家は上乗せの利回りを求めます。そのため、景気が安定している局面では、短期金利より長期金利の方が高い「順イールド」という形になりやすくなります。
2026年10月下旬時点でも、2年国債が1.8%台、10年が2.7%台、30年が3.8%前後と、年限が長くなるほど利回りが高い形が続いています。
短期金利が表すもの
2年債やそれより短い年限の金利は、日銀の政策金利の影響を強く受けます。政策金利が上がれば、近い将来の短期金利も上がりやすい。逆に、市場が「次の利上げは遠のいた」と見れば、短期金利の上昇は抑えられます。
短期金利は、変動金利で借り入れをしている企業や、短期の資金繰りに影響を受けやすいビジネスに効いてきます。また、銀行の預金金利の目安にもなります。
長期金利が表すもの
10年国債利回りに代表される長期金利は、先々の景気、物価、日銀の政策を市場が織り込んで決まります。株式の価値を計算するときの「割引率」に近い役割を果たすため、株価全体への影響が最も意識されやすい年限です。長期金利が上昇すると、将来の利益の現在価値が小さくなりやすく、特に成長期待の大きい株ほど影響を受けます。
一方で、銀行は長期の貸出金利が上がりやすく、利ざや拡大の期待につながることがあります。
超長期金利が表すもの
20年、30年、40年といった超長期金利は、長期の物価見通しや国債の需給の影響を受けやすい傾向があります。生命保険会社や年金基金など、超長期の負債を持つ投資家の動きが価格に反映されやすい年限です。
企業への直接の影響は10年債ほど目立ちませんが、最近はデータセンター建設などのために超長期で資金調達している企業があるほか、超長期の資産・負債を抱える業種では意識されます。
また、長期金利との差が広がる(スティープ化する)と、銀行の収益環境にプラスに働くとの見方が出やすくなります。
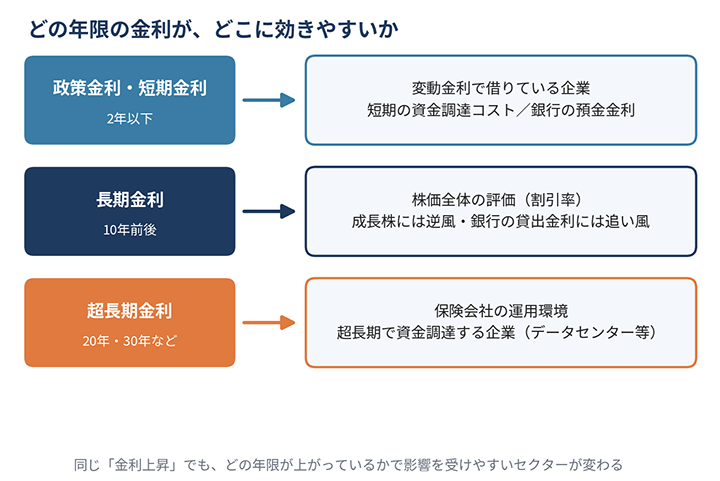
どの金利がどの企業に効きやすいか
・政策金利・短期金利
変動金利で借り入れている企業、短期資金の調達コストに敏感な企業。銀行の預金金利にも影響。
・10年前後の長期金利
株価全体の評価(割引率)に効きやすい。成長株には逆風になりやすく、銀行には貸出金利の上昇が追い風になりやすい。
・20年・30年などの超長期金利
保険会社の運用環境や、超長期の資金調達を行う企業に影響。銀行にとっては、長期金利との差が収益の目安になることがある。
同じ「金利上昇」でも、どの年限が上がっているかで、影響を受けやすいセクターが変わります。
個人投資家が見るときのポイント
ニュースで「金利が上がった」と報じられたら、まずどの年限かを確認します。2年が上がっているのか、10年が上がっているのか、30年が上がっているのかで、意味が異なります。また、年限ごとの差(長短金利差)も見ておくと便利です。10年と2年の差が広がると、銀行の利ざや拡大期待が高まりやすい。逆に差が縮まると、金融株の追い風が弱まる場面もあります。
2026年10月は、9月の利上げ後も政策金利は1.25%で据え置かれるとの見方が主流ですが、市場は先行きの利上げをある程度織り込んでいます。短期金利と長期金利の動きを分けて見ることで、「今の金利上昇は、どのタイプの株に効いているのか」を判断しやすくなります。
次回は、短期金利が効きやすいビジネスと、長期金利が効きやすいビジネスの違いを、具体的な企業の資金調達の形から見ていきます。
▼「金利と株価」シリーズの第1回はこちらをクリック!
著者プロフィール
窪田朋一郎