株価より先に社債が悲鳴を上げた―ボロ株から先に溶ける「メルトダウン」
マーケットアナリスト大山です。今週もよろしくお願いします。
前回コラム(10月21日)は「需要は本物、試されているのは資本コスト」と題し、ウォール街が勧める社債市場の3つのポジショニング、①高格付けへのシフト(アップ・イン・クオリティ)、②ハイイールド債をローンより優先、③格付け間のスプレッド差拡大(ディコンプレッション)の想定、を紹介した。この1週間で3点はいずれも「想定」から「現実」に変わりつつある。しかも傷みは信用力の低い層から順に、上へと這い上がってきている。
今週はこの3点を検証し、クレジット市場の現在(いま)を確かめたい。
【今週のコラム要約】
- 最も格付けの低いCCC格債の対米国債スプレッドは4年ぶりの大きさ。格付けCCC-BBの格差はコロナ禍以降で最大。株式に置き換えれば「優良株とボロ株(ワケアリ企業の株)の値段の差」が一気に開いた格好のようだ。二極化(ディコンプレッション)という現実が、ハッキリと数字に表れている。
- 額面の6割未満、つまり4割超の値引きで取引されるレバレッジドローンは2020年3月以来の規模に膨らみ、「ローンが先に傷む」という見立ても裏付けられた➤債権者は株主よりも優先度が高いと言う事を忘れてはいけない。
- 一方、逃避先のはずの高格付けでも、メタやスペースXのCDSが過去最高を更新した。格付けではなく「現金を生むのか?」で質を測り直す局面だ。
【論点1】ディコンプレッションの現実化➤結果:「優劣の値段差」が一気に開いた
【論点2】ローンが先に傷む➤結果:深い不良債権が2020年3月以来の規模に
【論点3】アップ・イン・クオリティの落とし穴➤結果:高格付けも「資金調達競争」に巻き込まれた
【論点4】崩壊へ向かうのか➤結果:3段階で測る現在地
【総括】株式投資家への示唆―クレジットは株価の先行指標
論点1:ディコンプレッションの現実化
ディコンプレッションを株式投資家の言葉に置き換えれば、「財務の強い銘柄と弱い銘柄の値段の差が一気に開く二極化相場の債券版」だ。金余りの時代には、弱い企業も強い企業も似たような金利で借りられた(コンプレッション=圧縮)。今はその逆で、市場は格付けの1段階ごとに、はっきり異なる値段を付け始めている。(図1)
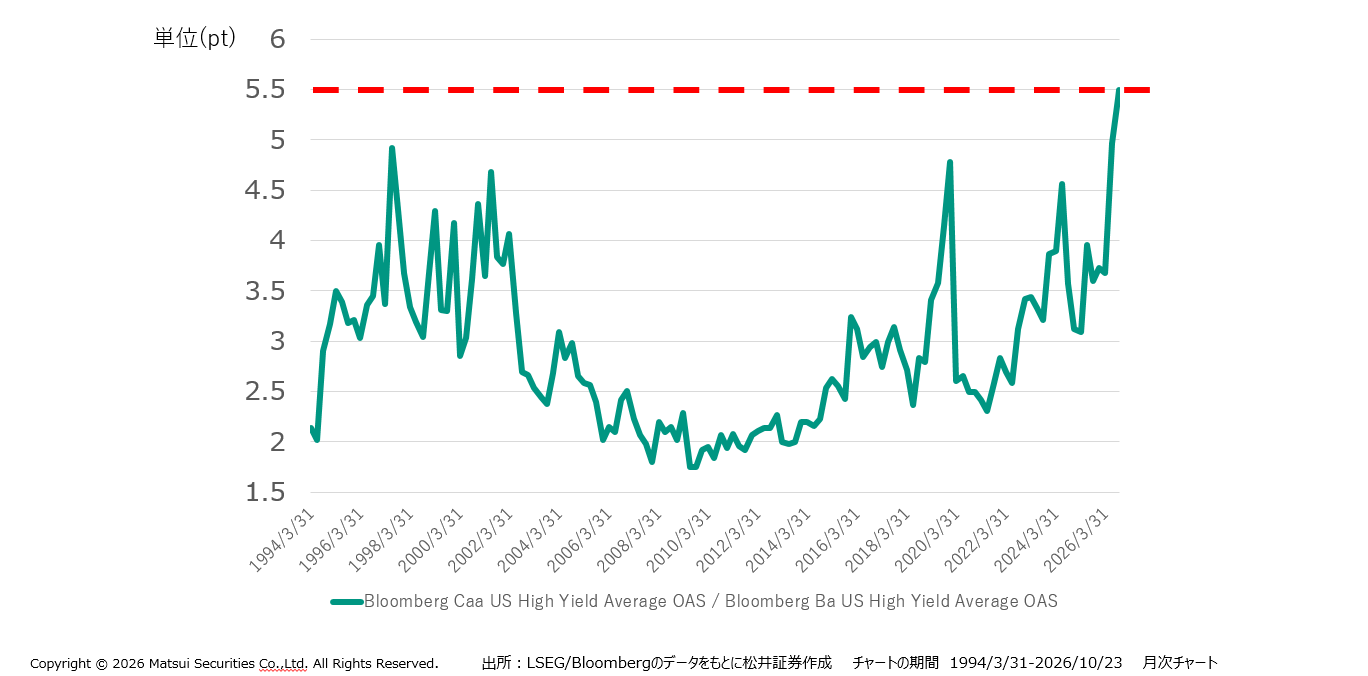
出所:Bloombergをもとに松井証券作成
象徴的だったのが10月22日だ。Bloombergは英国拠点の機関投資家(パールストーン・オルタナティブイヴェリーナ・グリーンCIO)のコメントを引用し、この日は早朝、同僚からの「完全なメルトダウン」というメッセージで起こされたことを伝えた(※メルトダウン:本来は原子炉の炉心溶融を指すが、金融市場では想定外の売りが殺到し、価格が溶けるように崩れていくさまを言う)。米ハイイールド債の平均スプレッドは1年5カ月ぶりの水準に拡大し、CCC格債の利回りはコロナ禍以降で最高となった。クレジット市場全体が概ね安定する中で、最下層だけが崩れたのである。
売られているのは「AIに事業を食われる側」だ。英系投資銀行バークレイズによれば、スプレッドが800bpを超えるCCC債はケーブル・衛星(25.9%)、有線通信(10.4%)、テック(8.4%)に集中する。これらのセクターの低格付け債は、スペースXのスターリンクとの顧客争奪の結果、またストリーミングへの視聴者流出の結果、そしてAIによるソフトウェアの陳腐化の結果として“メルトダウン”を起こした。事業の先行きを疑われる企業ほど、高い金利で借り換える力も疑われている。欧州の急成長ヘッジファンドは10月前半に-6.9%(1〜9月は-15.7%)、また別の機関投資家も約-3.1%で年初来の利益が帳消しになったという。いずれも暦年で損失を出したことのない運用会社だ。
▼論点1の結果:格付けの差がそのまま値段の差になった。この圧力は金利負担の重いローンでより鮮明になる。
論点2:ローンが先に傷む
JPモルガンは、額面60セント未満で取引されるレバレッジドローンは9月に2020年3月以来の規模となったと伝えている。この様なプライシングの債権は、額面100に対して60未満、つまり4割超値引きされた価格であり、市場が「投資元本は満額戻らない」と見なす深刻な不良債権(ディープ・ディストレス)にあたる。80セント以下のローンも過去12カ月で約90%増えている。
理由は単純で、変動金利のローンは金利高止まりの負担が借り手に即座に跳ね返るのだ。
ローンを束ねたCLO(Collateralized Loan Obligationの略。企業向けの貸付債権を担保にして発行される金融商品)にも傷みは及ぶ。世界大手のオルタナティブ(代替)資産運用会社であるクレセントでは、運用者がローンの大半を「信用リスク資産」に指定する異例の措置でCLOを解消し、一部の投資家は資本が消えるのを目の当たりにした。
米国通信会社のオプティマム・コミュニケーションズは260億ドル超の債務を巡り経営権を債権者に渡す合意が近いと見なされ、市場の動きが企業再編も促すことが分かる。仮に実現すれば史上最大規模の裁判外再編となる模様。ウォール街も「マクロ環境にかかわらず信用格付け(CCC)のストレスがある」「回収額が通常よりはるかに少なくなる恐れ」を警告している。
▼論点2の結果:「ローンより債券」は正しかった。では最上位の「高格付け」は安全地帯なのか。
論点3:アップ・イン・クオリティの落とし穴
①は正しいが、「高格付け=安全」は半分しか正しくない。格付けが示すのは「デフォルトの起こりにくさ」であって、「価格の下がりにくさ」ではないからだ。先週はその差が数字で表れた。
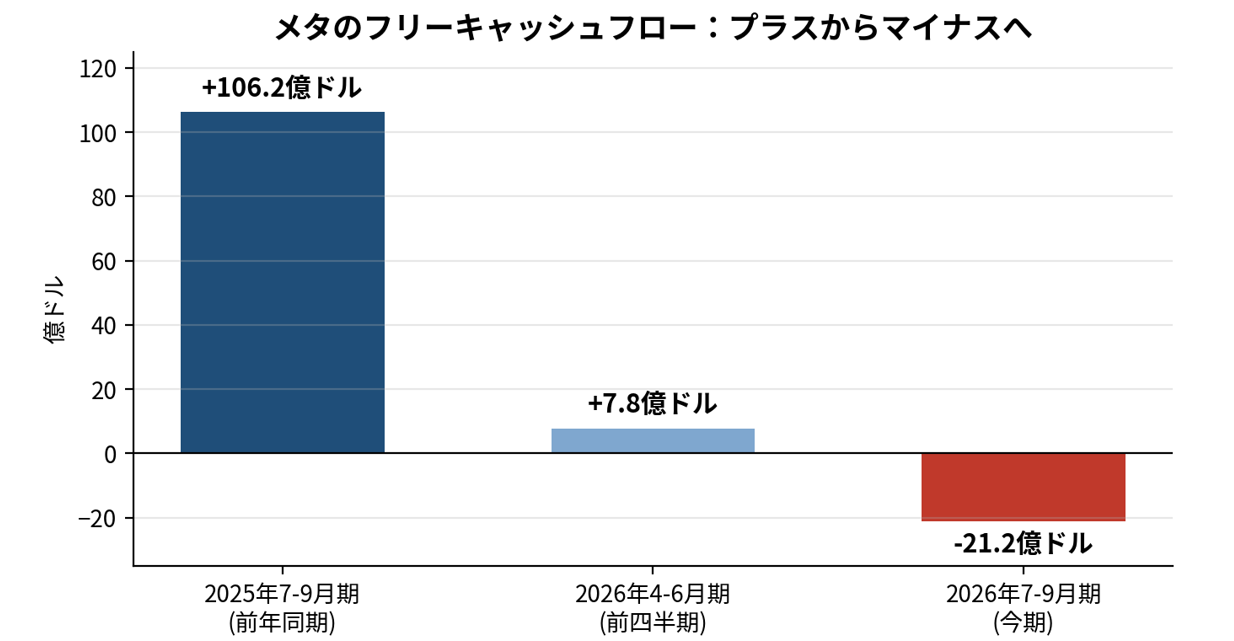
メタの5年物CDSは一時約119bpと過去最高を付けた。米投資適格級の平均的な信用リスクを示すCDXIG指数(64.4bp、3月以来の高水準)の2倍近い。理由は破綻懸念ではない。メタの7〜9月期のフリーキャッシュフロー(FCF)は前年同期の約106億ドルのプラスから約21億ドルのマイナスに転じた。リースなど将来の支出契約は7月時点の約7000億ドルから約8250億ドルへ、1四半期で膨らんだ。今後数年で「数千億ドル」の資金調達も視野に入る。市場が値付けしているのは「これから借金がどれだけ増えるか」という供給の重さなのだ。(図2)
出所:同社プレゼンテーション資料(ブルームバーグ報道)をもとに松井証券作成
スペースXも同じ構図だ。7〜9月期の純利益は44億ドルと市場予想の2倍超だったが、CFOが「積極投資」を語ると社債は売られ、CDSは267.6bpと過去最高を更新した。半導体購入向け400億ドルの調達では、最も格付けの低い部分の金利が約8.3%になると報じられている。前回、発行が難しくなる目安として紹介した「8%」を、最下位部分とはいえ上回る水準だ。
背景にあるのは「限られた資本の奪い合い」だ。世界のAI関連の借入は今年すでに4500億ドルを超え、昨年通年の約2000億ドルの2倍以上になった。格付けがCCC格の企業が「AIに事業を食われる側」なら、巨大テックは「AIに資金を食われる側」と言える。
債券投資家にとっての含意は、質を格付けだけでなく、①FCFの水準、②将来の支出契約の規模、③今後の起債計画、の3つで測り直すこと。
同じ投資適格級でも、起債ラッシュを控える発行体ほどスプレッドは広がりやすい。
▼論点3の結果:高格付けに逃げても、資金調達競争からは逃れられない。
論点4:崩壊へ向かうのか
結論から言えば「崩壊」ではなく「下からの締め付け」だと考える。
現在地を3段階で整理したい。
第1段階(進行中):格付けCCC格・ローンの急落と再編の増加。
第2段階(兆候あり):ハイイールド全体への波及と発行市場の停止。今月は少なくとも7社が債券・ローンの発行を延期し、今年最大の延期ラッシュとなった。グリーン氏は「年末にかけ発行市場は実質停止。流動性の低下がパニックを増幅している」と言う。
第3段階(未到達だが予兆あり):投資適格級の格下げと強制売却。CDXIGの上昇やメタのCDS最高値はその予兆と言える。
一方で、超優良企業でキャッシュフローが将来も安泰と見込まれるような大型企業例えばウォルマートやキンバリー・クラークは起債を続け、今週も約300億ドルの高格付け債の発行が見込まれる。ウォール街は「CCC格のストレスは信用サイクルの兆候ではない」とし、モルガン・スタンレーは「さらに100bp上がっても大手の設備投資は止まらない」としつつ、裾野の借り手はより厳しいと指摘している。
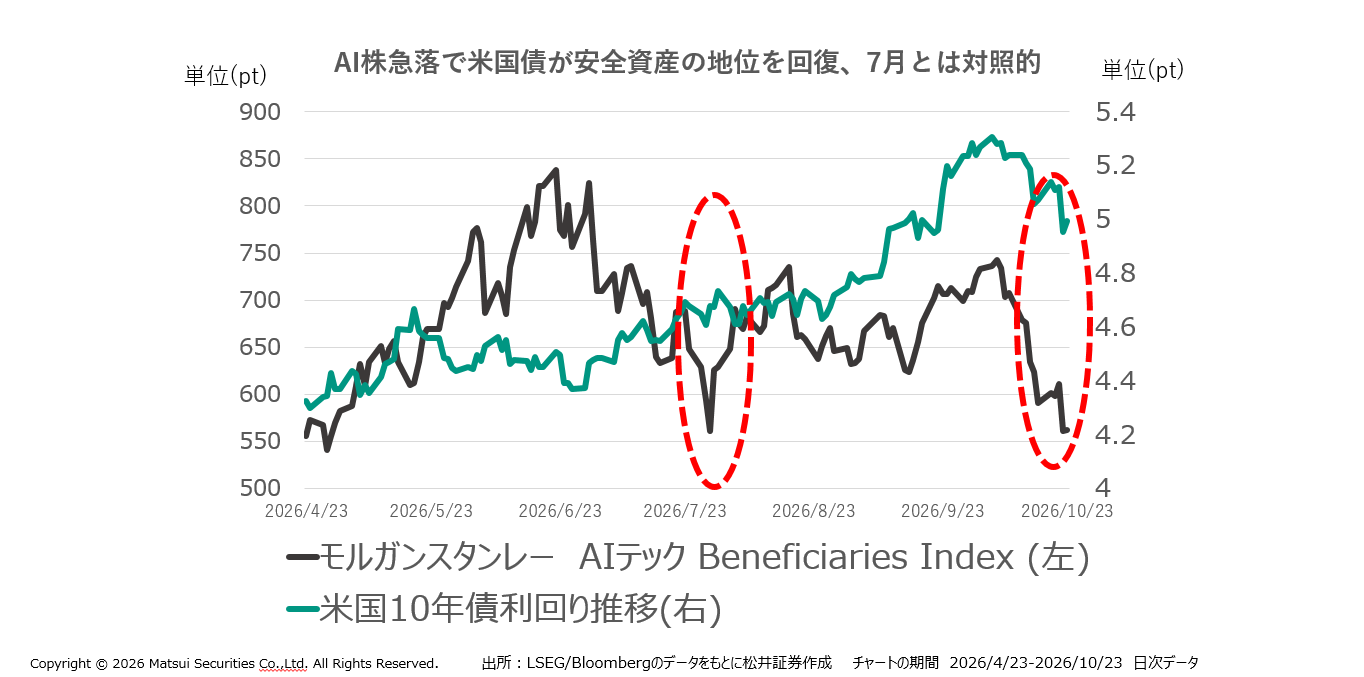
安全資産も機能している。AI株のバスケットが週間で4.9%急落する一方、資金は米国債に向かい、10年債利回りは1カ月ぶりに5%を下回った。AI株と10年債利回りが同じ方向に動くのは9週連続で、AI株と米国債がともに売られた7月とは対照的だ(図3)。株式から国債へという古典的な「質への逃避」が働いている点は、市場全体の機能不全とは異なるサインと読める。
出所:LSEG/Bloombergをもとに松井証券作成
今週は10月27〜28日のFOMC(タカ派的な姿勢が予想される)、アルファベット、マイクロソフト、アマゾンなどの決算、そして11月3日の中間選挙と続く。第2段階から第3段階へ進むかどうかの分岐点となりうる。
【総括】株式投資家への示唆
前回の物差し「自己資金で賄えるか、借入に頼るか」「コスト上昇を価格に転嫁できるか」に、もう1つ加えたい。「金利が高止まりしても借り換えを待てるか」だ。株式投資家への示唆は4つある。
第1に、株主は債権者の後ろに並ぶ。社債が額面の6割を割るような企業では、株式は真っ先に価値を失いうる。経営権が債権者に移る再編では、既存株主の取り分は大きく削られるのが通例だ。株価が「割安」に見えても、その企業の社債価格を確かめたい。
第2に、ディコンプレッションは株式市場では「財務の質」による二極化として現れる。変動金利の借入が多い企業、借り換えが近い企業は慎重に扱い、ネットキャッシュとプラスのFCFを持つ企業を軸にしたい。
第3に、巨大テックは「信用不安」ではなく「FCF不安」だ。マグニフィセント・セブン指数の予想PERは24倍を下回り、過去10年平均(約29倍)より低い。ウォール街は、FCF見通しが再び下方修正されれば懸念はネオクラウドなど周辺へ波及し、上方修正なら市場は安堵すると見る。今週の決算で見るべきは売上ではなく、FCFと調達計画だ。
第4に、クレジットは株価の先行指標である。CCCスプレッド、主要企業のCDS、発行延期の件数。株価より先に動くこれらを日々の点検項目に加えたい。
壊を恐れる段階ではまだないが、選別は確実に深まった。市場は弱い部分から順に締め上げる。この物差しで相場、銘柄を点検したいところだ。
著者プロフィール
大山季之